De acordo com a Pesquisa Febraban de Tecnologia Bancária, feita pela Deloitte, 83% das transações bancárias dos brasileiros são feitas pelos canais digitais. Desse total, 78% ocorrem pelo celular.
O dado mostra que a digitalização dos serviços financeiros já faz parte da rotina dos brasileiros. No entanto, para as empresas que realizam um grande volume de pagamentos, escolher o tipo de transação mais adequado também envolve analisar custos, prazos de compensação, limites e possibilidades de automação.
Neste artigo, você confere o que é uma transação bancária, quais são os principais tipos e como reduzir os custos das operações, especialmente nos pagamentos realizados em lote.
O que é uma transação bancária?
Transação bancária é a movimentação de dinheiro em uma conta bancária
, como pagamentos, transferências, depósitos, saques e recebimentos. Ela pode ocorrer entre contas da mesma instituição ou de bancos diferentes, por meio de canais físicos ou digitais.
Uma empresa realiza transações bancárias ao pagar um fornecedor ou receber o valor de uma venda, por exemplo. Até a transferência entre duas contas do próprio negócio entra nessa definição, embora o dinheiro continue pertencendo à empresa.
Acompanhar essas transações ajuda a entender o que entrou, o que saiu e quais compromissos ainda estão pendentes. Para isso, a equipe financeira precisa relacionar cada movimentação à sua origem e conferir se o pagamento ou recebimento foi concluído. Esse controle dá suporte à conciliação financeira e mantém o fluxo de caixa atualizado.
O que significa uma transação bancária em processamento?
Uma transação bancária “em processamento” foi iniciada, mas ainda não tem confirmação de conclusão. Isso significa que a instituição pode estar verificando os dados ou aguardando a compensação do pagamento.
Por exemplo, depois de enviar um pagamento a um fornecedor, a empresa pode encontrar esse status no sistema. Nesse momento, ainda precisa aguardar a confirmação para saber se a operação foi concluída e dar baixa na conta a pagar.
O tempo de espera varia conforme o meio de pagamento e o horário da operação.
Quais são os tipos de transação bancária?
Os principais tipos de transação bancária são TED, Pix, boleto e transferência entre contas da mesma instituição
. O DOC também fez parte desse grupo, mas deixou de ser oferecido pelos bancos em janeiro de 2024.
TED
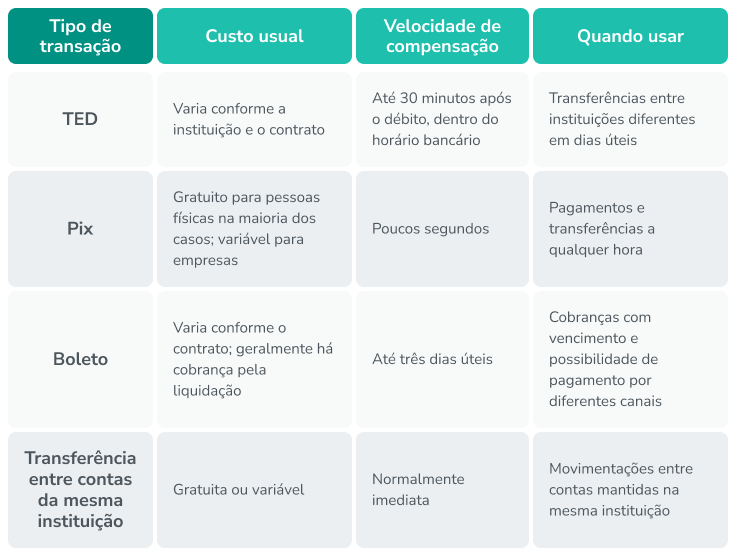
A Transferência Eletrônica Disponível (TED) permite enviar dinheiro, em tempo real, entre contas de instituições diferentes. Não há limite mínimo ou máximo definido pelo Banco Central para a operação, embora cada instituição possa estabelecer seus próprios limites.
A TED é processada somente em dias úteis e deve ser encaminhada para liquidação em até 30 minutos após o débito na conta do pagador. O horário de envio é definido por cada instituição, respeitando o encerramento do processamento no Banco Central, às 17h.
Após o limite estabelecido, a transferência pode ser agendada para o dia útil seguinte ou outra data. A tarifa varia conforme a instituição, o canal utilizado e o pacote de serviços contratado.
Embora o Pix lidere em número de operações, a TED ainda concentra a maior parcela do volume financeiro transacionado. No segundo semestre de 2025, essa modalidade respondeu por 34,7% do valor movimentado no país, com valor médio de R$ 58,3 mil por operação.
Pix
O Pix é o sistema de pagamentos instantâneos criado pelo Banco Central e permite transferir dinheiro e realizar pagamentos em poucos segundos. Não há restrição de horário do Pix: o sistema funciona 24 horas por dia, inclusive nos finais de semana e feriados.
Para pessoas físicas, o envio e o recebimento de Pix são gratuitos na maioria das situações.
Já as empresas podem pagar tarifas, cujos valores são definidos pela instituição financeira ou de pagamento. Mesmo nesses casos, o Pix costuma apresentar custos mais baixos do que os meios bancários tradicionais.
Em 2025, o sistema registrou quase 80 bilhões de transações e movimentou mais de R$ 35 trilhões. Ao final daquele ano, 12,8 milhões de empresas já haviam enviado ou recebido ao menos um Pix, o que mostra a relevância da modalidade para negócios de diferentes portes.
Boleto
O boleto bancário é uma ordem de pagamento que reúne informações como valor, vencimento, beneficiário, pagador e código de barras ou, dependendo do caso, QR Code Pix.
Seu custo depende da instituição e do contrato firmado pela empresa, podendo haver cobrança pela liquidação do título.
Por exemplo: boletos pagos até as 13h30, podem ser liquidados no mesmo dia. Após esse horário, o repasse ocorre no próximo dia útil. Já quando o pagamento é feito pelo QR Code Pix, a confirmação ocorre em poucos segundos.
Transferência entre contas da mesma instituição
Este tipo de transação bancária trata exclusivamente da movimentação de dinheiro entre clientes do mesmo banco ou instituição de pagamento.
Normalmente, o valor é creditado de forma imediata, inclusive aos finais de semana e feriados, embora a instituição possa estabelecer critérios próprios. Além disso, a operação pode ser gratuita ou ter uma tarifa definida no pacote de serviços.
Confira a seguir um resumo dos principais tipos de transações bancárias e suas características:
Por que transações bancárias em lote custam caro no banco tradicional?
As transações bancárias em lote podem custar caro nos bancos tradicionais porque as tarifas costumam ser cobradas por cada transação processada dentro do arquivo de remessa.
Em outras palavras, enviar um único arquivo com centenas de pagamentos não significa pagar por apenas uma operação. Portanto, um arquivo com 500 transferências pode gerar a cobrança de 500 tarifas, conforme o contrato mantido pela empresa.
E o custo não termina aí.
Se os dados bancários de um fornecedor estiverem incorretos, por exemplo, a transferência pode falhar e precisar ser refeita. Além de atrasar o pagamento, a empresa pode acabar pagando por uma operação que não foi concluída e por uma nova tentativa.
Também deve ser incluído nessa conta o tempo gasto pela equipe para gerar e enviar arquivos de remessa, consultar os arquivos de retorno, corrigir falhas e dar baixa nos pagamentos no ERP. Quando a empresa realiza centenas ou milhares de transações, essas tarefas tomam boa parte da rotina do financeiro e dificultam o ganho de escala.
3 dicas para reduzir custos na transação bancária
Reduzir os custos das transações bancárias começa por uma avaliação de cenários. As três dicas a seguir podem ajudar sua equipe a dar o primeiro passo:
1. Invista na automação de pagamentos
Uma das maneiras mais eficientes de reduzir custos na transação bancária é investir em um bom sistema de automação de pagamentos. Com menos etapas manuais, diminuem as chances de erros no preenchimento de dados bancários e valores, que poderiam gerar estornos e devoluções.
Algumas plataformas de automação de pagamentos, como a Transfeera, também apoiam nesta etapa validando as informações do favorecido antes do envio e, assim, evitando transferências para contas incorretas ou inexistentes.
A automação reduz, ainda, o trabalho necessário para gerar arquivos de remessa, consultar retornos, enviar comprovantes e dar baixa nas operações. Com uma integração por API, por exemplo, as informações circulam automaticamente entre a plataforma de pagamentos e o ERP.
Além do ganho de tempo, a empresa pode realizar Pix em lote, enviando vários pagamentos de uma só vez, e negociar tarifas conforme o volume de operações. Assim, a economia aparece tanto no custo das transações quanto nas horas que a equipe deixa de dedicar a tarefas manuais.
2. Faça uma boa negociação
Empresas que realizam um grande volume de transações podem negociar tarifas e condições mais vantajosas com a instituição financeira.
Para isso, é importante reunir dados sobre a quantidade de operações realizadas por mês, os valores movimentados e os meios de pagamento mais utilizados. Essas informações demonstram o potencial da conta e dão mais força à negociação.
Entre os pontos que podem ser negociados estão:
- Tarifa cobrada por transação;
- Mensalidade e pacotes de serviços;
- Taxas aplicadas a pagamentos em lote;
- Custos de integração com o sistema da empresa;
- Limites e horários para realizar transações;
- Condições progressivas conforme o volume movimentado.
3. Pesquise alternativas de mercado
Considerando as excessivas tarifas cobradas por diversos bancos, está cada vez mais comum empresas buscarem opções mais econômicas na hora de otimizar custos com transações bancárias.
Na ponta do lápis, a quantia gasta com tarifas é um valor considerável que, se você tivesse a possibilidade de economizar, seria muito útil para reinvestir em outras áreas da própria empresa.
É nesse cenário que as fintechs ganharam espaço. Segundo um levantamento da McKinsey e da QED Investors, o setor cresceu 21% em 2025, enquanto o mercado financeiro tradicional avançou 6%. Na América Latina, a expansão das fintechs chegou a 26% no mesmo ano.
O crescimento amplia as alternativas disponíveis para as empresas e aumenta a competitividade do setor financeiro.
Contrate uma fintech open banking
Uma fintech open banking pode oferecer tarifas mais competitivas e recursos específicos para empresas que precisam processar transações em escala.
Além do preço por operação, é importante considerar se a solução:
- Automatiza pagamentos e recebimentos;
- Integra-se ao ERP;
- Reduz tarefas manuais;
- Consegue acompanhar o crescimento da empresa.
É justamente essa combinação de tecnologia, eficiência e escalabilidade que orienta as soluções da Transfeera.
Escale seu negócio com quem entende de pagamentos e tecnologia
A Transfeera é uma Instituição de Pagamento autorizada pelo Banco Central. Com a plataforma para automação de pagamentos as empresas podem:
- Pagar e receber por Pix;
- Automatizar cobranças recorrentes com o Pix Automático;
- Emitir boletos com código de barras e QR Code Pix;
- Pagar boletos em lote;
- Criar links de pagamento;
- Dividir valores automaticamente com o split de pagamentos;
- Validar dados bancários antes das transferências;
- Centralizar transações, comprovantes e informações de pagamento.
Esses recursos ajudam a reduzir não apenas as tarifas, mas também os custos gerados por retrabalho e tarefas manuais.
Quer ver tudo isso funcionando na prática? A história da Quero Delivery mostra como essa estratégia contribui para o crescimento da operação. Com a Transfeera, a empresa conseguiu processar quatro vezes mais pagamentos em 12 meses, sem depender do mesmo aumento de trabalho manual na rotina financeira.
Clique no banner e conheça a plataforma de pagamentos da Transfeera:
Perguntas frequentes sobre transação bancária
Qual a diferença entre TED e transferência via Pix?
A principal diferença é que o Pix funciona 24 horas por dia e costuma ser concluído em poucos segundos, inclusive nos finais de semana e feriados.
A TED é processada somente em dias úteis, dentro dos horários estabelecidos pelas instituições financeiras, respeitando o limite de processamento do Banco Central.
Transação bancária tem limite de valor?
O limite depende do tipo de transação, do horário e das regras da instituição financeira. A TED não tem valor mínimo ou máximo definido pelo Banco Central, mas o banco pode estabelecer seus próprios limites.
No Pix, os valores permitidos podem variar conforme o período do dia, o perfil do recebedor e as configurações de segurança da conta.
Como reduzir o custo de transações bancárias em lote?
A automação de pagamentos, a negociação de tarifas e a comparação entre instituições ajudam a reduzir os custos das transações bancárias em lote.
Também é possível contratar uma fintech de pagamentos que ofereça preços adequados ao volume processado, integração por API e validação de dados para diminuir falhas e retrabalho.
O que é uma transação bancária em processamento?
Uma transação bancária em processamento é uma operação que já foi iniciada, mas ainda não foi concluída pela instituição financeira. Esse status pode aparecer enquanto o banco verifica os dados, autoriza a movimentação ou aguarda o prazo de compensação.
A duração do processamento depende do meio utilizado e do horário da operação.