

Com o crescimento das fintechs e sua contribuição para a inovação do setor financeiro, novos tipos de contas vêm sendo criados para atender às necessidades dos clientes. Até então, a conta corrente era a única opção, cedendo lugar para novos formatos, como a conta de pagamento e a conta digital.
Considerando todas essas variações, é importante entender o que cada uma delas oferece, conhecer as suas diferenças e saber quais são seus benefícios específicos para escolher a melhor opção.
A seguir, veja as principais informações sobre conta de pagamento, conta digital e conta corrente para que você tome a melhor decisão em relação ao que a sua empresa precisa.
O que é uma conta de pagamento?
Conta de pagamento é um tipo de conta destinada à realização de transações financeiras, como pagamentos, transferências e movimentações por cartão
. Ela pode ser oferecida por instituições autorizadas pelo Banco Central, sejam elas instituições de pagamento ou instituições financeiras.
Esse modelo é considerado mais democrático, pois permite que empresas além dos bancos tradicionais, como fintechs e instituições de pagamento, ofereçam esse tipo de conta. Com mais participantes no mercado, aumentam a concorrência e a oferta de serviços e diferenciais para atrair clientes.
Vale destacar que, diferentemente da conta corrente tradicional, a conta de pagamento não permite que o seu usuário conceda crédito, como empréstimos ou financiamentos.
Além disso, a instituição que oferece a conta de pagamento não pode aplicar livremente o dinheiro dos clientes: a única permissão é investir em títulos públicos, como o Tesouro Direto, ou depositar o saldo diretamente no Banco Central.
Por isso, a conta de pagamento não é coberta pelo Fundo Garantidor de Créditos (FGC). No entanto, como não há aplicação livre dos recursos, o risco de crédito envolvido também é baixo.
Classificações: pré-paga e pós-paga
As contas de pagamento se dividem em dois modelos:
- Pré-pagas: possibilitam pagamentos utilizando um valor aportado previamente pelo cliente;
- Pós-pagas: não exige aporte prévio de recursos, funcionando de forma parecida com um cartão de crédito.
Principais benefícios
Os principais benefícios de uma conta de pagamento são:
- Todas as operações podem ser feitas pela internet, sem necessidade de agência física;
- Não há cobrança de mensalidade para manter a conta ativa;
- É possível fazer saques em terminais bancários 24 horas.
O que é uma conta corrente?
A conta corrente é o tipo de conta que pode ser aberta em bancos comerciais
. Neste formato, há opções tanto gratuitas, quanto com cobrança de tarifas pelos serviços oferecidos.
Por meio de uma conta corrente, o cliente pode movimentar dinheiro, fazendo transações como recebimento de salários e transferência de valores. Também pode usufruir de serviços como utilização de cheques, pagamento de boletos, saques e depósitos em caixas eletrônicos etc.
O que é uma conta digital?
A conta digital é uma conta financeira que pode ser aberta, fechada e controlada de forma online, não havendo a necessidade de o cliente comparecer a uma agência física – muitas vezes, elas sequer existem.
Dessa forma, uma conta de pagamento e uma conta corrente também podem ser contas digitais.
Mais do que proporcionar praticidade no acesso aos serviços financeiros, as contas digitais também democratizam esse acesso, uma vez que costumam ser gratuitas.
Isso se deve a uma resolução do Banco Central que determina que as instituições devem oferecer pacotes com isenção de taxas. E, para o cliente, a contrapartida é apenas poder usar a conta por meios eletrônicos.
Apesar de serem mais comuns entre pessoas físicas, devido à ampla adesão, também existem contas digitais específicas para empresas. Além dos benefícios tradicionais, elas permitem operações necessárias para empreendedores, como a possibilidade de fazer cobranças.
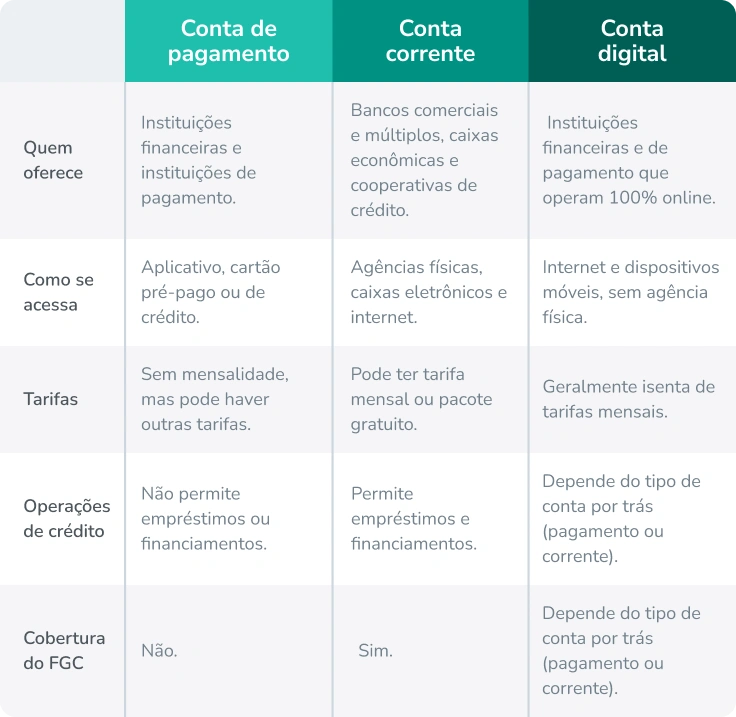
Conta de pagamento x conta corrente x conta digital: tabela comparativa
As três contas se diferenciam por quem pode oferecê-las, como são acessadas, quais tarifas cobram e quais operações permitem
. A tabela abaixo resume os principais critérios de comparação:
Como estruturar contas para sua empresa na Transfeera
A estruturação de contas para a sua empresa deve passar por uma avaliação de critérios e contar com um fornecedor de infraestrutura financeira confiável.
A Transfeera é uma instituição de pagamento autorizada pelo Banco Central que oferece contas de pagamento para empresas estruturarem diferentes fluxos financeiros: Subcontas e Gestão de Pix.
Cada solução atende a necessidades distintas, como separar saldos no próprio CNPJ, criar contas para terceiros e centralizar pagamentos e recebimentos via Pix. A escolha da estrutura depende do modelo de negócio e de quem será o titular de cada conta.
Entenda melhor a seguir.
Subcontas: oferecendo contas para parceiros e terceiros
Já o Subcontas atende a outro cenário: quando a empresa precisa criar contas de pagamento para outros CNPJs, como franqueados, parceiros, clientes ou fornecedores.
Nesse caso, a companhia pode gerenciar essas contas como facilitadora de pagamentos ou dar ao terceiro autonomia total para administrar a própria conta dentro da plataforma da Transfeera.
O modelo pode fazer sentido para:
- Redes de franquias;
- Marketplaces;
- Plataformas;
- Empresas com uma ampla rede de parceiros;
- Negócios que precisam administrar fluxos financeiros de terceiros.
Pague e receba com Pix: unificando pagamentos e recebimentos
Por último, as soluções da Transfeera permitem que você pague e receba com Pix centralizando pagamentos em lote e recebimentos instantâneos em uma única solução, por plataforma ou API.
Do lado dos pagamentos, a plataforma permite importar dados via planilha, gerar comprovantes e gerenciar acessos e alçadas. Do lado dos recebimentos, é possível emitir QR Codes estáticos ou dinâmicos, confirmar recebimentos em tempo real e contar com estrutura antifraude, incluindo painel de infrações Pix.
Em resumo, enquanto Subcontas ajuda a definir como os saldos e titulares serão estruturados, as soluções de Pix permitem movimentar os recursos dentro dessa operação.
Quer saber mais sobre como a Transfeera otimiza as operações financeiras das empresas? Conheça nossa plataforma de pagamentos:
Perguntas frequentes sobre conta de pagamento
Qual a diferença entre conta de pagamento e conta corrente?
A conta de pagamento é oferecida por instituições de pagamento e não pode conceder crédito, como empréstimos ou financiamentos.
Já a conta corrente é exclusiva de bancos e instituições financeiras, que podem usar o saldo dos clientes para operações de crédito, dentro dos limites da legislação.
Conta digital é o mesmo que conta de pagamento?
Não. Conta digital é uma característica da forma de acesso do cliente – 100% online, sem agência física – que tanto uma conta de pagamento quanto uma conta corrente podem ter. Ou seja, uma conta de pagamento pode ser digital, mas nem toda conta digital é uma conta de pagamento.
Empresas podem ter mais de uma conta de pagamento?
Sim. Não há restrição para que uma empresa mantenha várias contas de pagamento, inclusive em instituições diferentes.
É possível abrir contas de pagamento para outras empresas, como franquias ou parceiros?
Sim. Com o Subcontas da Transfeera é possível abrir contas para outros CNPJs, como franqueados, parceiros, clientes ou fornecedores, com processo de KYC integrado. Além disso, a empresa tem a opção de atuar como facilitadora de pagamentos ou repassar a gestão da conta ao terceiro.
Conta de pagamento tem proteção do FGC?
Não. A conta de pagamento não é coberta pelo Fundo Garantidor de Créditos (FGC).
Isso porque a instituição de pagamento não pode aplicar livremente os recursos dos clientes – o dinheiro fica restrito a títulos públicos ou depósito no Banco Central. Por não haver essa liberdade de aplicação, o risco associado também é baixo.


